


Page 32 - Inarcassa 4_2022
P. 32
previdenza


                  la rivalutazione dei montanti dei loro iscritti  sensibilmente la fase di recupero del tasso; i
                  (cfr. tab. 6). Alcuni Enti, come Epap, Enpap ed  montanti  contributivi  degli  iscritti  continue-
                  Enpapi, prevedono, tuttavia, un’ulteriore ri-  rebbero, cioè, ad essere capitalizzati al tas-
                  valutazione, ossia la possibilità di destinare  so minimo anche in presenza di una dinamica
                  a montante contributivo una parte dei rendi-  più favorevole dei redditi, penalizzando di fatto
                  menti del patrimonio, mediante:             tutte le nuove generazioni di iscritti attraverso
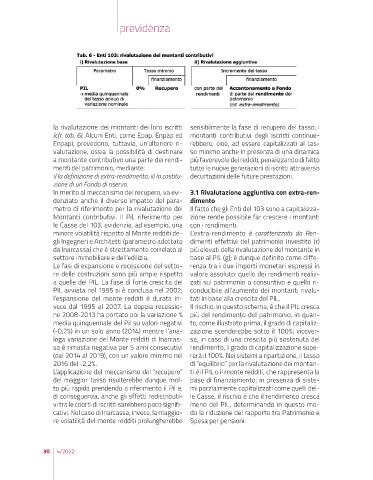
                  i) la definizione di extra-rendimento; ii) la costitu-  decurtazioni delle future prestazioni.
                  zione di un Fondo di riserva.
                  In merito al meccanismo del recupero, va evi-  3.1 Rivalutazione aggiuntiva con extra-ren-
                  denziato anche il diverso impatto del para-  dimento
                  metro di riferimento per la rivalutazione dei  Il fatto che gli Enti del 103 sono a capitalizza-
                  Montanti contributivi. Il Pil, riferimento per  zione rende possibile far crescere i montanti
                  le Casse del 103, evidenzia, ad esempio, una  con i rendimenti.
                  minore volatilità rispetto al Monte redditi de-  L’extra-rendimento  è caratterizzato da Ren-
                  gli Ingegneri e Architetti (parametro adottato  dimenti effettivi del patrimonio investito (r)
                  da Inarcassa) che è strettamente correlato al  più elevati della rivalutazione del montante in
                  settore immobiliare e dell’edilizia.        base al PIL (g); è dunque definito come diffe-
                  Le fasi di espansione e recessione del setto-  renza tra i due importi monetari espressi in
                  re delle costruzioni sono più ampie rispetto  valore assoluto: quello dei rendimenti realiz-
                  a quelle del PIL. La fase di forte crescita del  zati sul patrimonio a consuntivo e quello ri-
                  PIL avviata nel 1995 si è conclusa nel 2002;  conducibile all’aumento dei montanti rivalu-
                  l’espansione del monte redditi è durata in-  tati in base alla crescita del PIL.
                  vece dal 1995 al 2007. La doppia recessio-  Il rischio, in questo schema, è che il PIL cresca
                  ne 2008-2013 ha portato poi la variazione %  più del rendimento del patrimonio, in quan-
                  media quinquennale del Pil su valori negativi  to, come illustrato prima, il grado di capitaliz-
                  (-0,2%) in un solo anno (2014) mentre l’ana-  zazione scenderebbe sotto il 100%; vicever-
                  loga variazione del Monte redditi di Inarcas-  sa, in caso di una crescita più sostenuta del
                  sa è rimasta negativa per 5 anni consecutivi  rendimento, il grado di capitalizzazione supe-
                  (dal 2014 al 2019), con un valore minimo nel  rerà il 100%. Nei sistemi a ripartizione, il tasso
                  2016 del -2,2%.                             di “equilibrio” per la rivalutazione dei montan-
                  L’applicazione del meccanismo del “recupero”  ti è il PIL o il monte redditi, che rappresenta la
                  del maggior tasso risulterebbe dunque mol-  base di finanziamento; in presenza di siste-
                  to più rapida prendendo a riferimento il Pil e,  mi parzialmente capitalizzati come quelli del-
                  di conseguenza, anche gli effetti redistributi-  le Casse, il rischio è che il rendimento cresca
                  vi tra le coorti di iscritti sarebbero poco signifi-  meno del PIL, determinando in questo mo-
                  cativi. Nel caso di Inarcassa, invece, la maggio-  do la riduzione del rapporto tra Patrimonio e
                  re volatilità del monte redditi prolungherebbe  Spesa per pensioni.


               30  4/2022

