


Page 30 - Inarcassa 4_2022
P. 30
previdenza


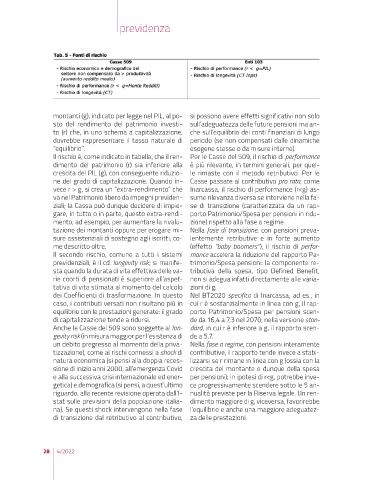
                  montanti (g), indicato per legge nel PIL, al po-  si possono avere effetti significativi non solo
                  sto del rendimento del patrimonio investi-  sull’adeguatezza delle future pensioni ma an-
                  to (r) che, in uno schema a capitalizzazione,  che sull’equilibrio dei conti finanziari di lungo
                  dovrebbe rappresentare il tasso naturale di  periodo (se non compensati dalle dinamiche
                  “equilibrio”.                               esogene stesse o da misure interne).
                  Il rischio è, come indicato in tabella, che il ren-  Per le Casse del 509, il rischio di performance
                  dimento del patrimonio (r) sia inferiore alla  è più rilevante, in termini generali, per quel-
                  crescita del PIL (g), con conseguente riduzio-  le rimaste con il metodo retributivo. Per le
                  ne del grado di capitalizzazione. Quando in-  Casse passate al contributivo pro rata, come
                  vece r > g, si crea un “extra-rendimento” che  Inarcassa, il rischio di performance (r<g) as-
                  va nel Patrimonio libero da impegni previden-  sume rilevanza diversa se interviene nella fa-
                  ziali; la Cassa può dunque decidere di impie-  se di transizione (caratterizzata da un rap-
                  gare, in tutto o in parte, questo extra-rendi-  porto Patrimonio/Spesa per pensioni in ridu-
                  mento, ad esempio, per aumentare la rivalu-  zione) rispetto alla fase a regime.
                  tazione dei montanti oppure per erogare mi-  Nella fase di transizione, con pensioni preva-
                  sure assistenziali di sostegno agli iscritti, co-  lentemente retributive e in forte aumento
                  me descritto oltre.                         (effetto  “baby boomers”), il rischio di  perfor-
                  Il secondo rischio, comune a tutti i sistemi  mance accelera la riduzione del rapporto Pa-
                  previdenziali, è il cd. longevity risk; si manife-  trimonio/Spesa pensioni: la componente re-
                  sta quando la durata di vita effettiva delle va-  tributiva della spesa, tipo Defined Benefit,
                  rie coorti di pensionati è superiore all’aspet-  non si adegua infatti direttamente alle varia-
                  tativa di vita stimata al momento del calcolo  zioni di g.
                  dei Coefficienti di trasformazione. In questo  Nel BT2020 specifico di Inarcassa, ad es., in
                  caso, i contributi versati non risultano più in  cui r è sostanzialmente in linea con g, il rap-
                  equilibrio con le prestazioni generate: il grado  porto Patrimonio/Spesa per pensioni scen-
                  di capitalizzazione tende a ridursi.        de da 16,4 a 7,3 nel 2070; nella versione stan-
                  Anche le Casse del 509 sono soggette al lon-  dard, in cui r è inferiore a g, il rapporto scen-
                  gevity risk (in misura maggior per l’esistenza di  de a 5,7.
                  un debito pregresso al momento della priva-  Nella fase a regime, con pensioni interamente
                  tizzazione), come ai rischi connessi a shock di  contributive, il rapporto tende invece a stabi-
                  natura economica (si pensi alla doppia reces-  lizzarsi se r rimane in linea con g (ossia con la
                  sione di inizio anni 2000, all’emergenza Covid  crescita del montante e dunque della spesa
                  e alla successiva crisi internazionale ed ener-  per pensioni); in ipotesi di r<g, potrebbe inve-
                  getica) e demografica (si pensi, a quest’ultimo  ce progressivamente scendere sotto le 5 an-
                  riguardo, alla recente revisione operata dall’I-  nualità previste per la Riserva legale. Un ren-
                  stat sulle previsioni della popolazione italia-  dimento maggiore di g, viceversa, favorirebbe
                  na). Se questi shock intervengono nella fase  l’equilibrio e anche una maggiore adeguatez-
                  di transizione dal retributivo al contributivo,  za delle prestazioni.


               28  4/2022

