


Page 27 - Inarcassa 4_2022
P. 27
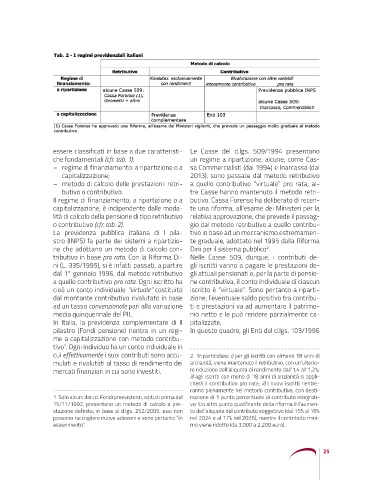
essere classificati in base a due caratteristi-  Le  Casse del  d.lgs.  509/1994 presentano
                  che fondamentali (cfr. tab. 1):             un regime a ripartizione: alcune, come Cas-
                  –  regime di finanziamento: a ripartizione o a  sa Commercialisti (dal 1994) e Inarcassa (dal
                     capitalizzazione;                        2013), sono passate dal metodo retributivo
                  –  metodo di calcolo delle prestazioni: retri-  a quello contributivo “virtuale” pro rata, al-
                     butivo o contributivo.                   tre Casse hanno mantenuto il metodo retri-
                  Il regime di finanziamento, a ripartizione o a  butivo. Cassa Forense ha deliberato di recen-
                  capitalizzazione, è indipendente dalle moda-  te una riforma, all’esame dei Ministeri per la
                  lità di calcolo della pensione di tipo retributivo  relativa approvazione, che prevede il passag-
                  o contributivo (cfr. tab. 2).               gio dal metodo retributivo a quello contribu-
                  La previdenza pubblica italiana di I pila-  tivo in base ad un meccanismo estremamen-
                  stro (INPS) fa parte dei sistemi a ripartizio-  te graduale, adottato nel 1995 dalla Riforma
                  ne che adottano un metodo di calcolo con-   Dini per il sistema pubblico .
                                                                                      2
                  tributivo in base pro rata. Con la Riforma Di-  Nelle Casse 509, dunque, i contributi de-
                  ni (L. 335/1995), si è infatti passati, a partire  gli iscritti vanno a pagare le prestazioni de-
                  dal 1° gennaio 1996, dal metodo retributivo  gli attuali pensionati e, per la parte di pensio-
                  a quello contributivo pro rata. Ogni iscritto ha  ne contributiva, il conto individuale di ciascun
                  cioè un conto individuale “virtuale” costituito  iscritto è “virtuale”. Sono pertanto a riparti-
                  dal montante contributivo rivalutato in base  zione; l’eventuale saldo positivo tra contribu-
                  ad un tasso convenzionale pari alla variazione  ti e prestazioni va ad aumentare il patrimo-
                  media quinquennale del PIL.                 nio netto e le può rendere parzialmente ca-
                  In Italia, la previdenza complementare di II  pitalizzate.
                  pilastro (Fondi pensione) rientra in un regi-  In questo quadro, gli Enti del d.lgs. 103/1996
                  me a capitalizzazione con metodo contribu-
                  tivo . Ogni individuo ha un conto individuale in
                     1
                  cui effettivamente i suoi contributi sono accu-  2.  In particolare: i) per gli iscritti con almeno 18 anni di
                  mulati e rivalutati al tasso di rendimento dei   anzianità, viene mantenuto il retributivo, con un’ulterio-
                  mercati finanziari in cui sono investiti.   re riduzione dell’aliquota di rendimento dall’1,4 all’1,2%;
                                                              ii) agli iscritti con meno di 18 anni di anzianità si appli-
                                                              cherà il contributivo pro rata; ii) i nuovi iscritti rientre-
                                                              ranno pienamente nel metodo contributivo, con desti-
                  1. Solo alcuni dei cd. Fondi preesistenti, istituiti prima del   nazione di 1 punto percentuale di contributo integrati-
                  15/11/1992, presentano un metodo di calcolo a pre-  vo. Un altro punto qualificante della riforma è l’aumen-
                  stazione definita; in base al d.lgs. 252/2005, essi non   to dell’aliquota del contributo soggettivo (dal 15% al 16%
                  possono raccogliere nuove adesioni e sono pertanto “in   nel 2024 e al 17% nel 2026), mentre il contributo mini-
                  esaurimento”.                               mo viene ridotto (da 3.000 a 2.200 euro).


                                                                                                        25

