


Page 28 - Inarcassa 4_2022
P. 28
previdenza


                  rappresentano un unicum nel panorama pre-   pensioni; al momento della pensione, questo
                  videnziale italiano: adottano, infatti, il meto-  conto viene gradualmente “svuotato” per pa-
                  do contributivo del sistema pubblico di 1° pi-  gare la pensione del titolare.
                  lastro per il calcolo delle pensioni ma se ne  L’elemento che differenzia Enti 103 e Fon-
                  differenziano perché il regime di finanzia-  di Pensione è che la rivalutazione ricono-
                  mento è a capitalizzazione; come evidenziato  sciuta sui montanti si basa sul PIL per i primi,
                  a seguire, ricorrono al PIL per la rivalutazione  sul  rendimento  del  patrimonio  investito  per
                  dei montanti, quando invece, essendo a capi-  i Fondi pensione (d.lgs. 252/2005). La scelta
                  talizzazione, il loro tasso di “equilibrio” sareb-  adottata dal legislatore per i Fondi pensione
                  be il rendimento del patrimonio.            è coerente con l’obiettivo di mantenere il gra-
                                                              do di capitalizzazione al 100%. La scelta di ri-
                  2. Enti del d.lgs. 103/1996: tratti distintivi e  correre al PIL per gli Enti 103 è invece peculia-
                  confronto con le Casse 509                  re. Per la previdenza pubblica (INPS), a riparti-
                  Gli Enti 103 hanno adottato, sin dalla loro co-  zione, il PIL rappresenta il tasso di “equilibrio”
                  stituzione, il metodo contributivo “stile Inps”  (cioè sostenibile) di rivalutazione dei montan-
                  disciplinato dalla L. 335/95. Le pensioni so-  ti, nella misura in cui la dinamica del PIL ap-
                  no quindi calcolate interamente con metodo  prossima quella del monte retributivo/red-
                  contributivo; in analogia al sistema pubblico, i  diti, che costituisce la base di finanziamen-
                  montanti sono rivalutati ad un tasso conven-  to del sistema previdenziale. Per gli Enti 103,
                  zionale individuato nella variazione percen-  invece, essendo a capitalizzazione, il tasso di
                  tuale media quinquennale del PIL.           “equilibrio” dovrebbe essere il rendimento del
                  Quanto al regime di finanziamento, tuttavia,  patrimonio, non il PIL.
                  gli Enti 103, a differenza di INPS e Casse 509,  Per gli Enti 103, dunque, come illustrato più
                  non sono a ripartizione ma a capitalizzazione.  avanti, il rischio è che il rendimento (r) sia in-
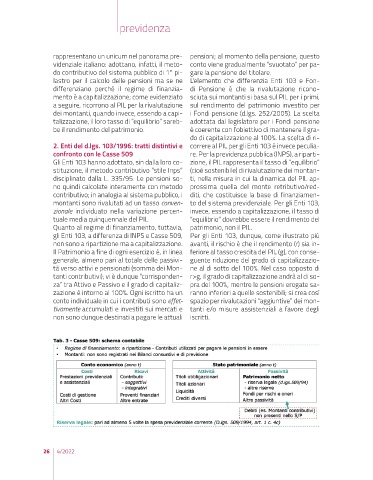
                  Il Patrimonio a fine di ogni esercizio è, in linea  feriore al tasso crescita del PIL (g), con conse-
                  generale, almeno pari al totale delle passivi-  guente riduzione del grado di capitalizzazio-
                  tà verso attivi e pensionati (somma dei Mon-  ne al di sotto del 100%. Nel caso opposto di
                  tanti contributivi); vi è dunque “corrisponden-  r>g, il grado di capitalizzazione andrà al di so-
                  za” tra Attivo e Passivo e il grado di capitaliz-  pra del 100%, mentre le pensioni erogate sa-
                  zazione è intorno al 100%. Ogni iscritto ha un  ranno inferiori a quelle sostenibili; si crea così
                  conto individuale in cui i contributi sono effet-  spazio per rivalutazioni “aggiuntive” dei mon-
                  tivamente accumulati e investiti sui mercati e  tanti e/o misure assistenziali a favore degli
                  non sono dunque destinati a pagare le attuali  iscritti.


               26  4/2022

