


Page 34 - Inarcassa 4_2022
P. 34
previdenza


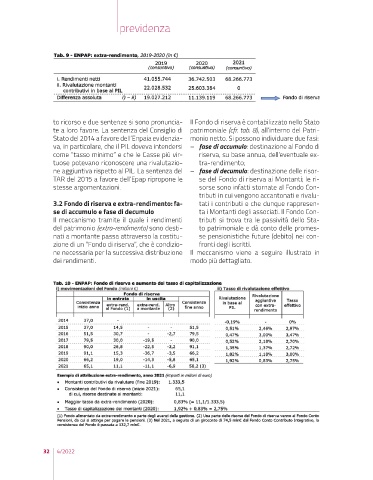
                  to ricorso e due sentenze si sono pronuncia-  Il Fondo di riserva è contabilizzato nello Stato
                  te a loro favore. La sentenza del Consiglio di  patrimoniale (cfr. tab. 8), all’interno del Patri-
                  Stato del 2014 a favore dell’Enpaia evidenzia-  monio netto. Si possono individuare due fasi:
                  va, in particolare, che il PIL doveva intendersi  –  fase di accumulo: destinazione al Fondo di
                  come “tasso minimo” e che le Casse più vir-    riserva, su base annua, dell’eventuale ex-
                  tuose potevano riconoscere una rivalutazio-    tra-rendimento;
                  ne aggiuntiva rispetto al PIL. La sentenza del  –  fase di decumulo: destinazione delle risor-
                  TAR del 2015 a favore dell’Epap ripropone le   se del Fondo di riserva ai Montanti; le ri-
                  stesse argomentazioni.                         sorse sono infatti stornate al Fondo Con-
                                                                 tributi in cui vengono accantonati e rivalu-
                  3.2 Fondo di riserva e extra-rendimento: fa-   tati i contributi e che dunque rappresen-
                  se di accumulo e fase di decumulo              ta i Montanti degli associati. Il Fondo Con-
                  Il meccanismo tramite il quale i rendimenti    tributi si trova tra le passività dello Sta-
                  del patrimonio (extra-rendimento) sono desti-  to patrimoniale e dà conto delle promes-
                  nati a montante passa attraverso la costitu-   se pensionistiche future (debito) nei con-
                  zione di un “Fondo di riserva”, che è condizio-  fronti degli iscritti.
                  ne necessaria per la successiva distribuzione  Il meccanismo viene a seguire illustrato in
                  dei rendimenti.                             modo più dettagliato.


               32  4/2022

