


Page 31 - Inarcassa 4_2022
P. 31
3. Rivalutazione dei montanti contributivi  ta per garantire una tutela agli iscritti prossi-
                  degli Enti 103: tasso minimo e maggiore ri-  mi alla pensione, che altrimenti avrebbero vi-
                  valutazione                                 sto ridursi il montante su cui calcolare la pre-
                  La rivalutazione dei contributi degli Enti 103  stazione previdenziale.
                  prevede lo stesso meccanismo adottato dalla  In sostanza, il tasso pari a zero, se applicato
                  previdenza pubblica (INPS). Il d.lgs. 103/1996  alla vigilia del pensionamento, quando, cioè, i
                  contiene infatti un esplicito riferimento alla L.  Montanti contributivi hanno raggiunto i livel-
                  335/1995 e considera i seguenti parametri:  li più elevati, elimina il rischio di significative
                  –  variazione media quinquennale del PIL;   riduzioni dell’importo annuo della pensione,
                  –  tasso minimo pari a zero, salvo recupero da  bloccando il montante da convertire sui livel-
                     effettuare sulle rivalutazioni successive (ad  li dell’anno precedente.
                     esclusione della prima applicazione).    Il crollo del PIL del 2020 (-7,6% nominale) ha di
                  Per la previdenza pubblica a ripartizione, il PIL  nuovo portato la variazione quinquennale su
                  rappresenta il tasso di “equilibrio” (cioè, so-  valori lievemente negativi (-0,02%): per la ri-
                  stenibile) per la rivalutazione dei montanti,  valutazione dei montanti del 2021 è scatta-
                  almeno nella misura in cui la dinamica del PIL  to dunque l’automatismo del tasso minimo,
                  approssima quella del monte retributivo/red-  con  recupero  nelle  successive  rivalutazioni.
                  diti, ossia la base di finanziamento sui cui so-  Nel 2022, il tasso di capitalizzazione è torna-
                  no calcolati i contributi.                  to in territorio positivo (pari all’1%).
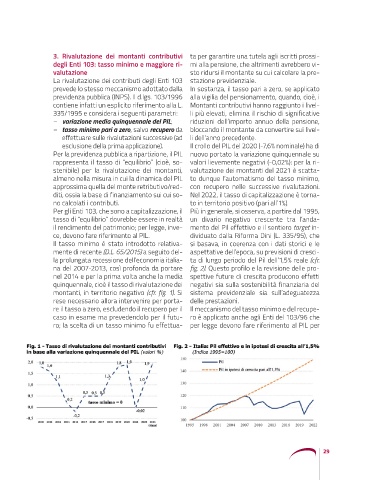
                  Per gli Enti 103, che sono a capitalizzazione, il  Più in generale, si osserva, a partire dal 1995,
                  tasso di “equilibrio” dovrebbe essere in realtà  un divario negativo crescente tra l’anda-
                  il rendimento del patrimonio; per legge, inve-  mento del Pil effettivo e il sentiero target in-
                  ce, devono fare riferimento al PIL.         dividuato dalla Riforma Dini (L. 335/95), che
                  Il tasso minimo è stato introdotto relativa-  si basava, in coerenza con i dati storici e le
                  mente di recente (D.L. 65/2015) a seguito del-  aspettative dell’epoca, su previsioni di cresci-
                  la prolungata recessione dell’economia italia-  ta di lungo periodo del Pil dell’1,5% reale (cfr.
                  na del 2007-2013, così profonda da portare  fig. 2). Questo profilo e la revisione delle pro-
                  nel 2014 e per la prima volta anche la media  spettive future di crescita producono effetti
                  quinquennale, cioè il tasso di rivalutazione dei  negativi sia sulla sostenibilità finanziaria del
                  montanti, in territorio negativo (cfr. fig. 1). Si  sistema previdenziale sia sull’adeguatezza
                  rese necessario allora intervenire per porta-  delle prestazioni.
                  re il tasso a zero, escludendo il recupero per il  Il meccanismo del tasso minimo e del recupe-
                  caso in esame ma prevedendolo per il futu-  ro è applicato anche agli Enti del 103/96 che
                  ro; la scelta di un tasso minimo fu effettua-  per legge devono fare riferimento al PIL per


                                                                                                        29

