


Page 29 - Inarcassa 4_2022
P. 29
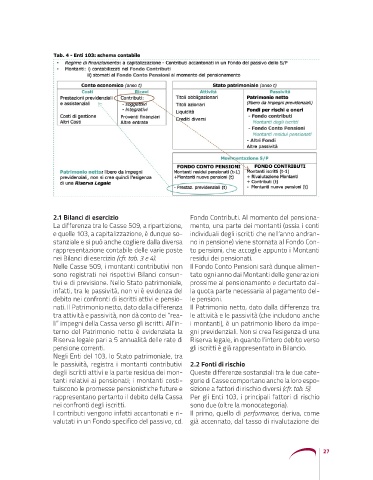
2.1 Bilanci di esercizio                    Fondo Contributi. Al momento del pensiona-
                  La differenza tra le Casse 509, a ripartizione,  mento, una parte dei montanti (ossia i conti
                  e quelle 103, a capitalizzazione, è dunque so-  individuali degli iscritti che nell’anno andran-
                  stanziale e si può anche cogliere dalla diversa  no in pensione) viene stornata al Fondo Con-
                  rappresentazione contabile delle varie poste  to pensioni, che accoglie appunto i Montanti
                  nei Bilanci di esercizio (cfr. tab. 3 e 4).  residui dei pensionati.
                  Nelle Casse 509, i montanti contributivi non  Il Fondo Conto Pensioni sarà dunque alimen-
                  sono registrati nei rispettivi Bilanci consun-  tato ogni anno dai Montanti delle generazioni
                  tivi e di previsione. Nello Stato patrimoniale,  prossime al pensionamento e decurtato dal-
                  infatti, tra le passività, non vi è evidenza del  la quota parte necessaria al pagamento del-
                  debito nei confronti di iscritti attivi e pensio-  le pensioni.
                  nati. Il Patrimonio netto, dato dalla differenza  Il Patrimonio netto, dato dalla differenza tra
                  tra attività e passività, non dà conto dei “rea-  le attività e le passività (che includono anche
                  li” impegni della Cassa verso gli iscritti. All’in-  i montanti), è un patrimonio libero da impe-
                  terno  del  Patrimonio  netto  è  evidenziata  la  gni previdenziali. Non si crea l’esigenza di una
                  Riserva legale pari a 5 annualità delle rate di  Riserva legale, in quanto l’intero debito verso
                  pensione correnti.                          gli iscritti è già rappresentato in Bilancio.
                  Negli Enti del 103, lo Stato patrimoniale, tra
                  le passività, registra i montanti contributivi  2.2 Fonti di rischio
                  degli iscritti attivi e la parte residua dei mon-  Queste differenze sostanziali tra le due cate-
                  tanti relativi ai pensionati; i montanti costi-  gorie di Casse comportano anche la loro espo-
                  tuiscono le promesse pensionistiche future e  sizione a fattori di rischio diversi (cfr. tab. 5).
                  rappresentano pertanto il debito della Cassa  Per gli Enti 103, i principali fattori di rischio
                  nei confronti degli iscritti.               sono due (oltre la monocategoria).
                  I contributi vengono infatti accantonati e ri-  Il primo, quello di performance, deriva, come
                  valutati in un Fondo specifico del passivo, cd.  già accennato, dal tasso di rivalutazione dei


                                                                                                        27

