


Page 26 - Inarcassa 4_2022
P. 26
Francesca Corezzi   previdenza
                      e Arianna Traini


                                      Gli Enti privati di previdenza

                                      del D.Lgs. 103/1996*

                                      Regime a capitalizzazione e metodo contributivo: la rivalutazione
                                      dei montanti contributivi


                  Premessa                                    di finanziamento si coglie anche nei Bilanci di
                  La Legge n. 335 del 1995 (cd. Riforma Dini) ha in-  esercizio degli Enti 103: tra le passività, infatti,
                  trodotto una netta distinzione tra lavoratori di-  viene data evidenza dei montanti contributivi
                  pendenti e alcune categorie di autonomi iscrit-  che rappresentano il “debito” verso gli iscritti e
                  ti all’INPS, da un lato, liberi professionisti iscrit-  i pensionati. Pur essendo a capitalizzazione, gli
                  ti alle Casse di previdenza, dall’altro. Le Casse  Enti 103 devono, per legge, adottare il PIL per
                  “uscivano” dal sistema pubblico per intrapren-  la rivalutazione dei montanti contributivi indi-
                  dere un percorso autonomo, trasformandosi in  viduali al posto, come sarebbe logico, del ren-
                  Enti di diritto privato (d.lgs. 509/1994).   dimento del patrimonio investito che rappre-
                  Il passo successivo è stata la costituzione di  senterebbe il loro tasso di “equilibrio”. Alcuni
                  nuovi Enti di previdenza privati per assicurare  Enti riconoscono una rivalutazione aggiuntiva
                  la copertura a categorie di professionisti non  dei montanti qualora il rendimento del patri-
                  ancora soggette a tutela previdenziale (d.lgs.  monio investito sia superiore alla rivalutazione
                  103/1996).                                  del montante in base al PIL (cd. extra-rendi-
                  Gli Enti 103 sono un unicum nel panorama  mento); il meccanismo passa attraverso la co-
                  previdenziale italiano.                     stituzione di un Fondo di riserva nel quale vie-
                  Adottano infatti il metodo contributivo del si-  ne accantonato l’extra-rendimento per la suc-
                  stema pubblico di 1° pilastro per il calcolo del-  cessiva destinazione a montante.
                  le pensioni, ma se ne differenziano perché il
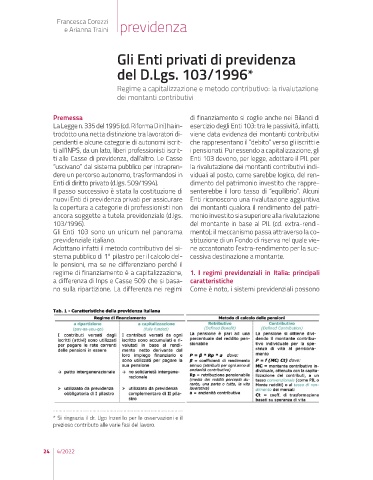
                  regime di finanziamento è a capitalizzazione,  1. I regimi previdenziali in Italia: principali
                  a differenza di Inps e Casse 509 che si basa-  caratteristiche
                  no sulla ripartizione. La differenza nei regimi  Come è noto, i sistemi previdenziali possono


                  * Si ringrazia il dr. Ugo Inzerillo per le osservazioni e il
                  prezioso contributo alle varie fasi del lavoro.


               24  4/2022

