


Page 13 - Inarcassa 4_2022
P. 13
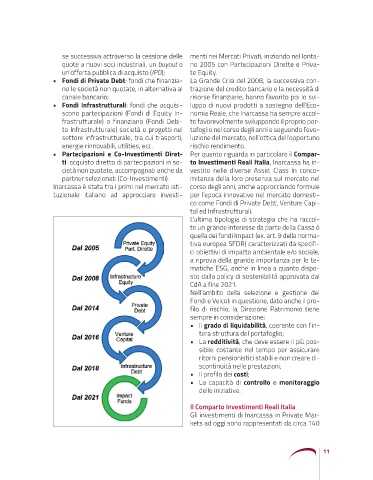
se successiva attraverso la cessione delle  menti nei Mercati Privati, iniziando nel lonta-
                     quote a nuovi soci industriali, un buyout o  no 2005 con Partecipazioni Dirette e Priva-
                     un’offerta pubblica di acquisto (IPO);   te Equity.
                  •  Fondi di Private Debt: fondi che finanzia-  La Grande Crisi del 2008, la successiva con-
                     no le società non quotate, in alternativa al  trazione del credito bancario e la necessità di
                     canale bancario;                         risorse finanziarie, hanno favorito poi lo svi-
                  •  Fondi Infrastrutturali: fondi che acquisi-  luppo di nuovi prodotti a sostegno dell’Eco-
                     scono partecipazioni (Fondi di Equity In-  nomia Reale, che Inarcassa ha sempre accol-
                     frastrutturale) o finanziano (Fondi Debi-  to favorevolmente sviluppando il proprio por-
                     to Infrastrutturale) società o progetti nel  tafoglio nel corso degli anni e seguendo l’evo-
                     settore infrastrutturale, tra cui trasporti,  luzione del mercato, nell’ottica dell’opportuno
                     energie rinnovabili, utilities, ecc.     rischio rendimento.
                  •  Partecipazioni e Co-Investimenti Diret-  Per quanto riguarda in particolare il Compar-
                     ti: acquisto diretto di partecipazioni in so-  to Investimenti Reali Italia, Inarcassa ha in-
                     cietà non quotate, accompagnati anche da  vestito  nelle diverse Asset Class in conco-
                     partner selezionati (Co-Investimenti).   mitanza della loro presenza sul mercato nel
                  Inarcassa è stata tra i primi nel mercato isti-  corso degli anni, anche approcciando formule
                  tuzionale italiano ad approcciare investi-  per l’epoca innovative nel mercato domesti-
                                                              co come Fondi di Private Debt, Venture Capi-
                                                              tal ed Infrastrutturali.
                                                              L’ultima tipologia di strategia che ha raccol-
                                                              to un grande interesse da parte della Cassa è
                                                              quella dei fondi Impact (ex. art. 9 della norma-
                                                              tiva europea SFDR) caratterizzati da specifi-
                                                              ci obiettivi di impatto ambientale e/o sociale,
                                                              a riprova della grande importanza per le te-
                                                              matiche ESG, anche in linea a quanto dispo-
                                                              sto dalla policy di sostenibilità approvata dal
                                                              CdA a fine 2021.
                                                              Nell’ambito della selezione e gestione dei
                                                              Fondi e Veicoli in questione, dato anche il pro-
                                                              filo di rischio, la Direzione Patrimonio tiene
                                                              sempre in considerazione:
                                                              •  Il grado di liquidabilità, coerente con l’in-
                                                                 tera struttura del portafoglio;
                                                              •  La redditività, che deve essere il più pos-
                                                                 sibile costante nel tempo per assicurare
                                                                 ritorni pensionistici stabili e non creare di-
                                                                 scontinuità nelle prestazioni;
                                                              •  Il profilo dei costi;
                                                              •  La capacità di  controllo e  monitoraggio
                                                                 delle iniziative.

                                                              Il Comparto Investimenti Reali Italia
                                                              Gli investimenti di Inarcassa in Private Mar-
                                                              kets ad oggi sono rappresentati da circa 140


                                                                                                        11

